Finanças e custos20:05
Quando a IA confunde uma fatura ou contrato: limiar de 0,95 e 4 horas para correção
O material mostra como definir um limiar de confiança de 0,95 para valores e NIP, quem aprova as exceções e como registar a correção da IA no log para cumprir a lei da contabilidade.
Ouça o resumo do artigo
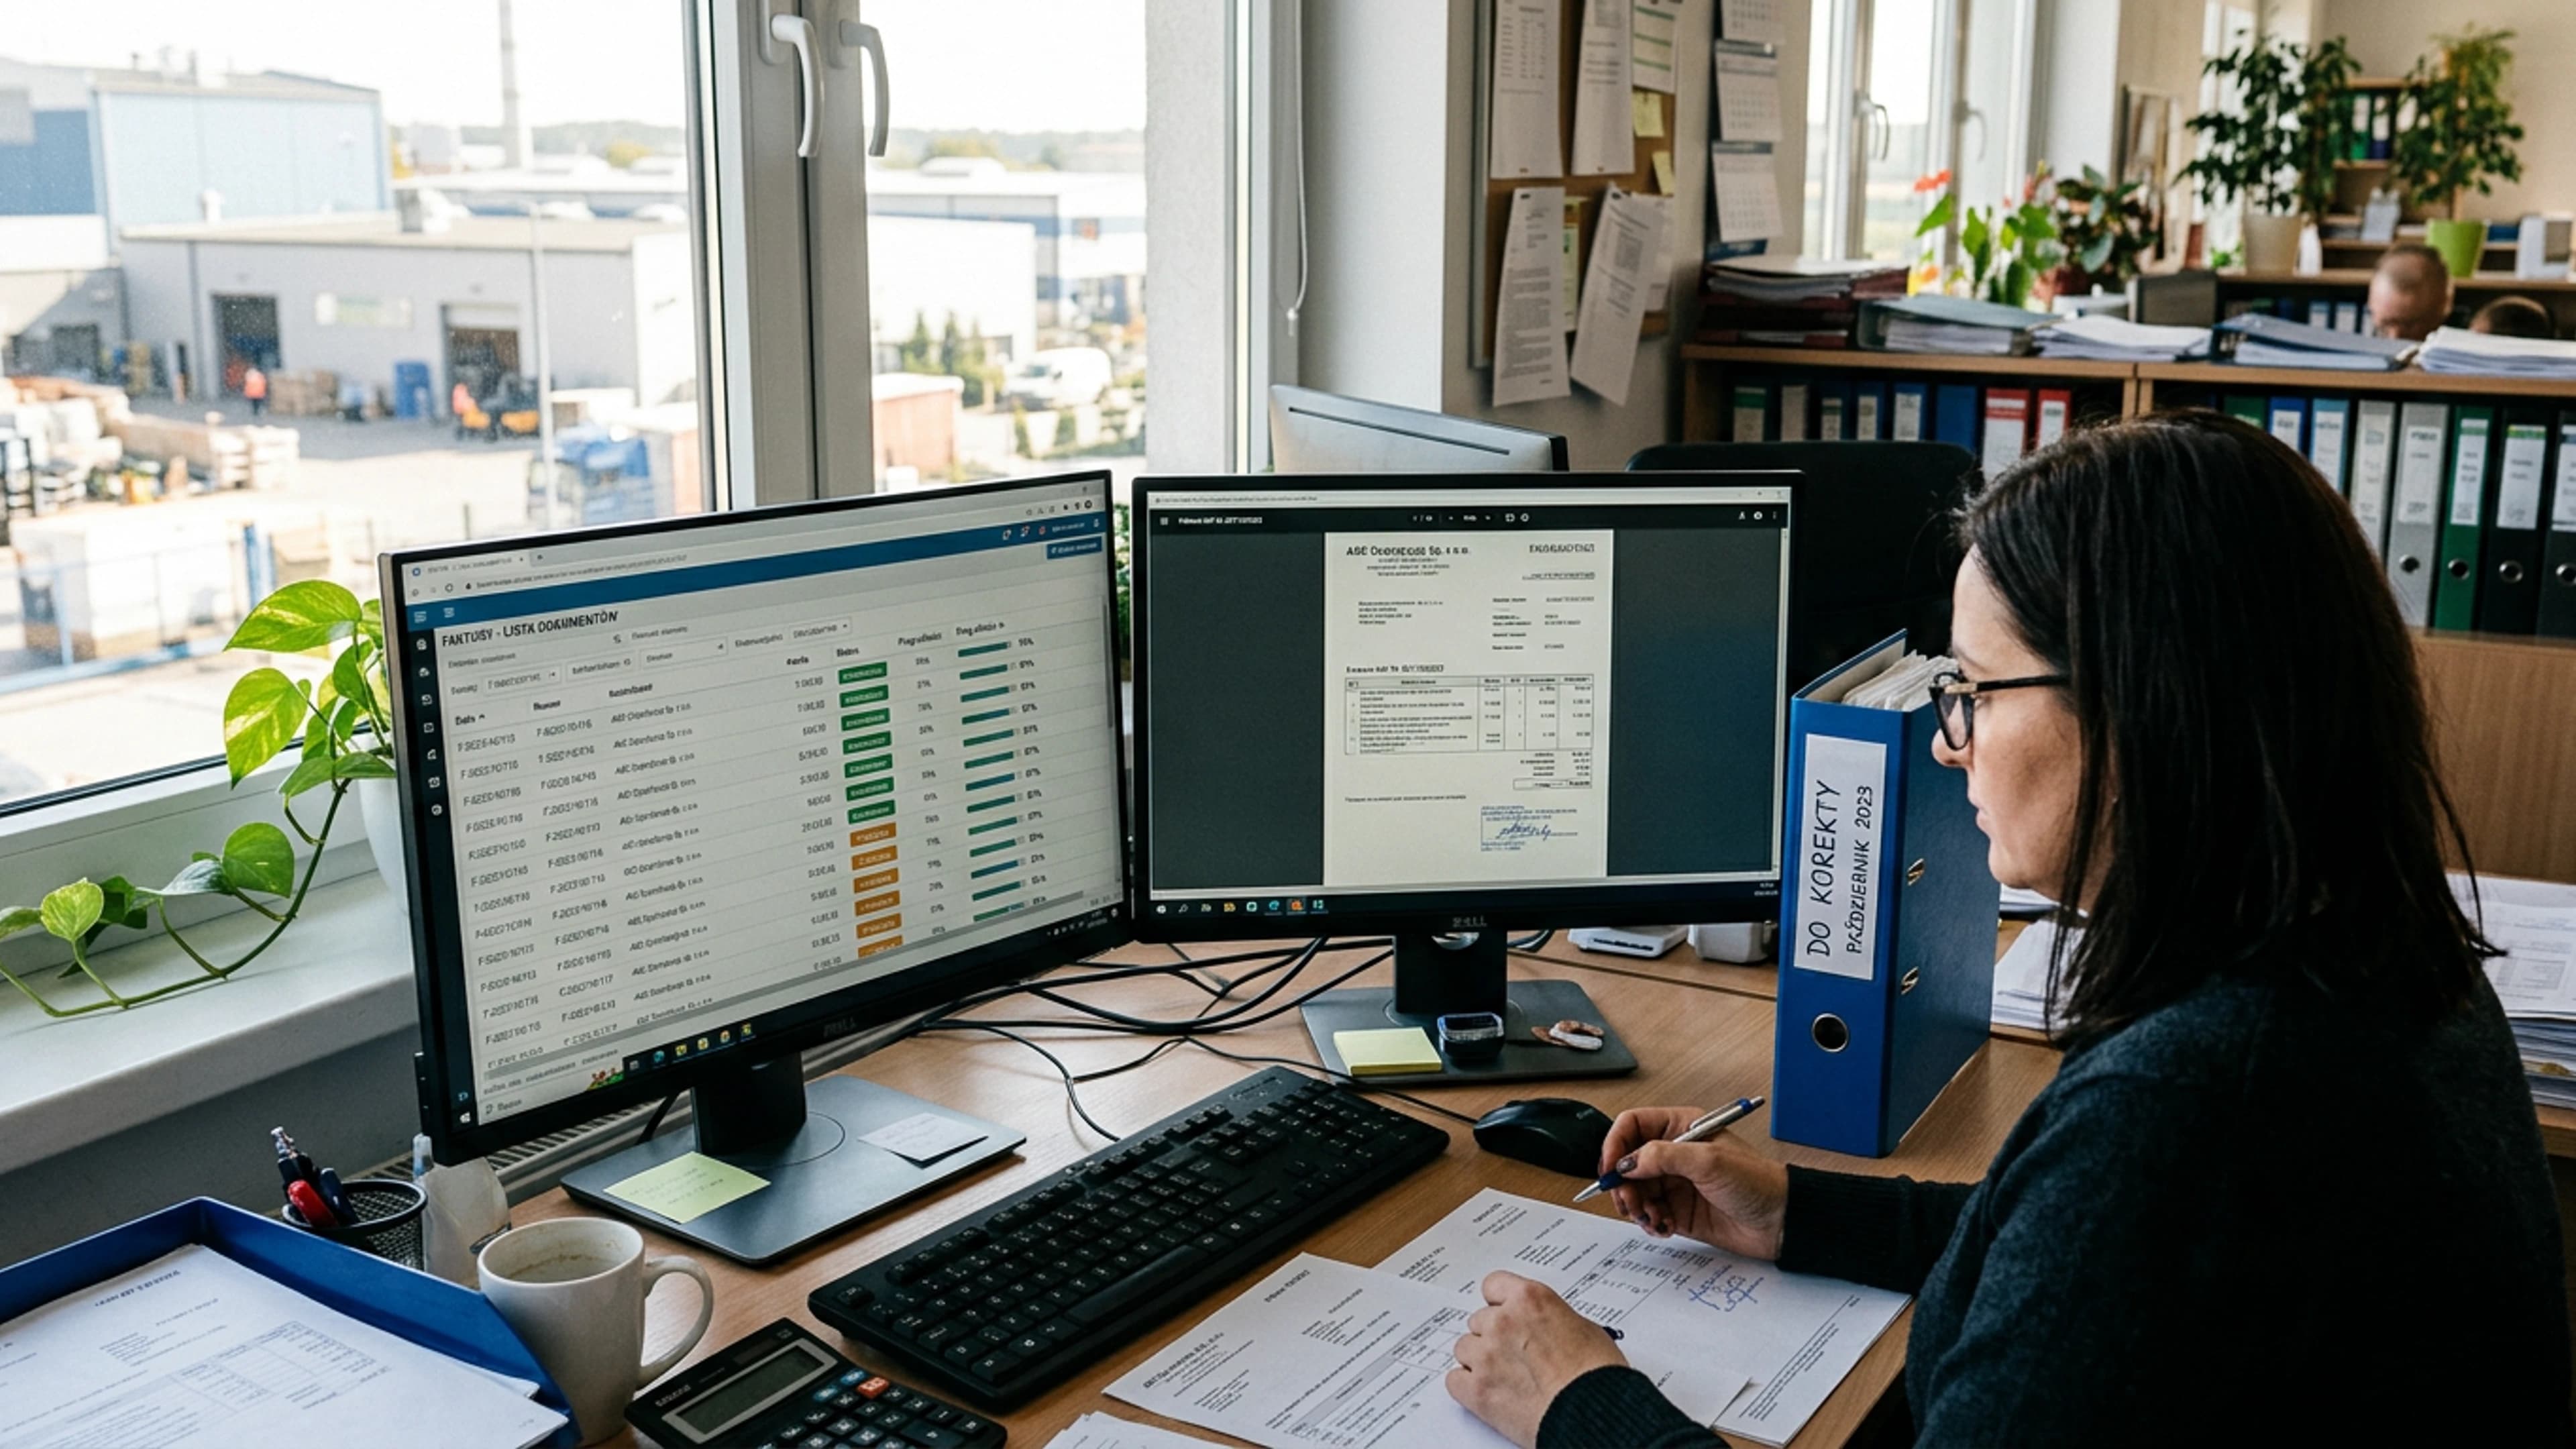
Voz sintética.Escrevemos como equipa de implementação, não como sociedade de advogados: um guia gratuito sobre o que funciona na prática, para testar nos seus documentos. Uma empresa de produção perto de Bydgoszcz, 230 colaboradores, três armazéns e 10 000 faturas de custos por mês transcrevia manualmente os dados de ficheiros PDF para o sistema ERP. Cada fatura demorava 5–8 minutos, chegando aos 12 na época alta. Após a entrada em vigor do KSeF obrigatório a 1 de fevereiro de 2026 e dois erros no valor líquido detetados numa auditoria, a empresa decidiu definir limiares de confiança e uma fila de exceções para que a intervenção humana ocorra apenas quando estritamente necessário. O processo começou pela calibração com documentos históricos, evitando uma implementação às cegas.
Como estruturaram a solução
Os trabalhos decorreram ao longo de 10 semanas. Nas semanas 1–2, o administrador de sistemas (40 h), a contabilista-chefe (18 h) e o controlador financeiro (12 h) recolheram 500 faturas históricas e 120 contratos de prestação de serviços para calibração. Nas semanas 3–4, definiram os limiares: 0,90 para campos não financeiros (nome do adquirente, prazo de pagamento, conta bancária) e 0,95 para valores, NIP e datas. Os resultados abaixo do limiar eram encaminhados para revisão humana. Nas semanas 5–6, integraram o modelo com o ERP e o KSeF. Nas semanas 7–8, o projeto-piloto com 2 000 faturas mostrou onde os limiares eram demasiado baixos. Nas semanas 9–10, acrescentaram o fluxo de contratos e o registo de auditoria. As autorizações foram configuradas da seguinte forma: as faturas até 5 000 PLN líquidos são aprovadas por um contabilista júnior, as de 5 000–50 000 PLN pelo contabilista-chefe e as superiores a 50 000 PLN pelo controlador financeiro; os contratos acima de 100 000 PLN são encaminhados para um consultor jurídico. As correções das faturas devem ser concluídas em 4 horas e as dos contratos em 24 horas. O registo de auditoria das correções inclui o ID do documento, o campo, o valor anterior e posterior, o operador, o carimbo temporal e o motivo.
Balanço de custos
O custo de implementação neste caso é de 46 000 PLN líquidos: a licença da ferramenta OCR com modelo de IA custa 22 000 PLN por ano, a integração com o ERP custa 16 000 PLN e o tempo da equipa foi avaliado em 8 000 PLN. A manutenção custa cerca de 2 000 PLN por mês, incluindo a subscrição e o apoio. Com 10 000 faturas por mês e 3% de erros da IA, o custo das correções sem um procedimento seria de 30 000–60 000 PLN por mês, assumindo 10–20 minutos por documento e uma tarifa de 60–120 PLN/h. Com uma fila de exceções, desceu para 5 000–10 000 PLN por mês. A este ritmo, o investimento foi recuperado ao fim do segundo mês. O limiar deve ser calibrado trimestralmente com uma amostra de 500 documentos, porque uma alteração do formato PDF ou a entrada de um novo fornecedor pode fazer a precisão baixar vários pontos.
O que correu mal
A primeira versão do limiar para valores era de 0,85. Após o projeto-piloto, a precision para o NIP foi de 0,87, deixando passar demasiados números incorretos. A subida do limiar para 0,95 melhorou a precision para 0,93, mas o recall caiu para 0,91: foi necessário criar uma segunda fila para documentos no intervalo 0,90–0,95. Segundo problema: a retificação de dados formais após 1 de fevereiro de 2026 já não podia ser feita por nota de retificação. O sistema tinha de gerar uma fatura de retificação XML no KSeF, mesmo para uma alteração de prazo de pagamento. O terceiro problema residia nos contratos inferiores a 100 000 PLN, nos quais a IA alterava condições essenciais sem que o contabilista júnior tivesse poderes de representação. Adicionou-se uma regra: qualquer alteração a uma declaração de vontade é encaminhada para o assessor jurídico.
O que faríamos diferente
Começaríamos com uma amostra inicial de 500 documentos e não com um piloto em produção. Evitaríamos assim calibrar o sistema sob pressão. Separaríamos de imediato o fluxo de faturas do fluxo de contratos, pois as regras de IVA e as regras de declarações de vontade pertencem a âmbitos distintos. Além disso, o registo de correções seria logo imutável, encriptado, exportado para CSV/JSON e conservado durante 5 anos nos termos do art. 74.º da Lei da Contabilidade. Para dados pessoais no registo, consulte o RGPD.
Este cenário faz sentido numa empresa que processe pelo menos 2 000 documentos por mês, utilize já ERP/KSeF e disponha de uma equipa de contabilidade permanente. Numa pequena empresa com 50 faturas, a verificação manual continua a ser mais económica. O ponto crítico não é o limiar de 0,95 por si só, mas garantir que o operador saiba o que fazer no prazo de quatro horas: e que todas as correções fiquem registadas no sistema.
Fontes
Materiais consultados durante a elaboração deste texto. O conteúdo acima é da nossa autoria; estas páginas não se responsabilizam pelo mesmo nem o autorizaram.
